




La Municipalidad Provincial de Piura aclaró el contenido del Informe de Auditoría Financiera N° 018-2026-3-0446-DF, tras la difusión de publicaciones en redes sociales y medios de comunicación, y precisó que las observaciones señaladas no constituyen, por sí solas, pruebas de delitos o actos de corrupción.
La entidad explicó que los puntos identificados corresponden a aspectos técnicos, administrativos y contables que requieren conciliaciones, actualización de información y regularización de saldos. Asimismo, informó que se encuentra ejecutando un plan de acción para atender las observaciones conforme a la normativa vigente.
¿Qué observó la auditoría y cómo responde la municipalidad?
Cuentas por cobrar con el SATP (S/ 120.5 millones)
La municipalidad explicó que las diferencias corresponden a los criterios utilizados para registrar las deudas por cobrar. Durante 2025, señala, aplicó las Normas Internacionales de Contabilidad para el Sector Público (NICSP 9 y 23), bajo el criterio del devengado, considerando la probabilidad de recuperación de las obligaciones y no el total de la emisión con intereses reportada por el SATP.
Para atender esta observación, durante 2026 se vienen realizando conciliaciones periódicas con el SATP y adecuando los saldos al Marco Contable Simplificado.
Suministros y bienes de almacén (S/ 8.5 millones)
Esta diferencia se originó por retrasos en el registro de documentos contables de ingreso y salida de bienes durante el tercer trimestre de 2025.
La municipalidad sostiene que la situación fue regularizada en enero de 2026 mediante las notas contables correspondientes y la verificación de información entre los sistemas SIGA-MEF y SIAF.
Infraestructura educativa, agua y saneamiento no transferidas (S/ 160.2 millones)
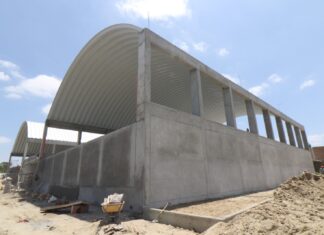
La observación comprende obras concluidas que, de acuerdo con la municipalidad, ya están en uso y al servicio de la población, pero cuya transferencia formal a las entidades correspondientes, como el sector Educación o EPS Grau, estaba pendiente de trámite administrativo.
Para avanzar en su regularización, la comuna conformó un Comité de Transferencia mediante la Resolución de Alcaldía N.° 673-2025-A/MPP y una comisión técnica encargada de gestionar las actas de entrega y recepción, así como los procedimientos contables respectivos.
Obras concluidas en uso y pendientes de liquidación (S/ 58.1 millones)
La municipalidad indicó que estos montos corresponden a proyectos culminados que todavía no contaban con la resolución formal de liquidación técnico-financiera.
Como medida correctiva, dispuso la creación de un Comité de Liquidación de Obras para agilizar los procedimientos pendientes, emitir las resoluciones correspondientes y registrar adecuadamente los saldos en los estados financieros.
También puedes leer: SATP y MPP llevan campaña «Piura se conecta contigo».
Cálculo y provisión de la CTS (S/ 116.1 millones)
La observación está relacionada con el cálculo de la Compensación por Tiempo de Servicios (CTS) de los trabajadores sujetos a los regímenes laborales de los decretos legislativos N.° 276 y N.° 728, considerando los cambios normativos establecidos en las leyes N.° 31585 y N.° 32199.
La Oficina General de Gestión de Recursos Humanos viene revisando y depurando la información de los trabajadores para sustentar los cálculos individuales y efectuar las conciliaciones contables correspondientes.
Análisis de las cuentas del activo y pasivo
La auditoría también observó aspectos relacionados con el análisis y sustento de las cuentas del activo y pasivo, en el marco del proceso de adecuación a las directivas de la Dirección General de Contabilidad Pública.
Frente a ello, la administración municipal ha asignado analistas contables para cada rubro, con la finalidad de elaborar análisis mensuales detallados y mantener organizada la documentación física y digital que respalda los registros.
COMPROMISO CON LA TRANSPARENCIA
La Municipalidad Provincial de Piura señaló que el plan de acción correctivo se encuentra en marcha y busca mejorar la calidad de los registros contables, regularizar los procedimientos pendientes y reflejar de manera sustentada la situación financiera y patrimonial de la institución.
La comuna reafirmó su compromiso con el uso responsable de los recursos públicos y sostuvo que las observaciones deben analizarse considerando su naturaleza técnica y la documentación correspondiente, evitando interpretaciones que no estén sustentadas en los resultados del informe.